광고 매출과 전체 매출, 같은 광고비로 나눠도 될까요?
핵심 요약
전체 매출에는 광고 외 유입의 구매도 섞이므로 비율이 높아도 광고만의 효과라고 단정하기 어렵습니다.
이 글에서는 매출의 집계 범위와 광고 귀속 기준을 나눠 두 비율의 용도와 확인 순서를 정리합니다.
광고 매출과 전체 매출은 무엇이 다른가요?
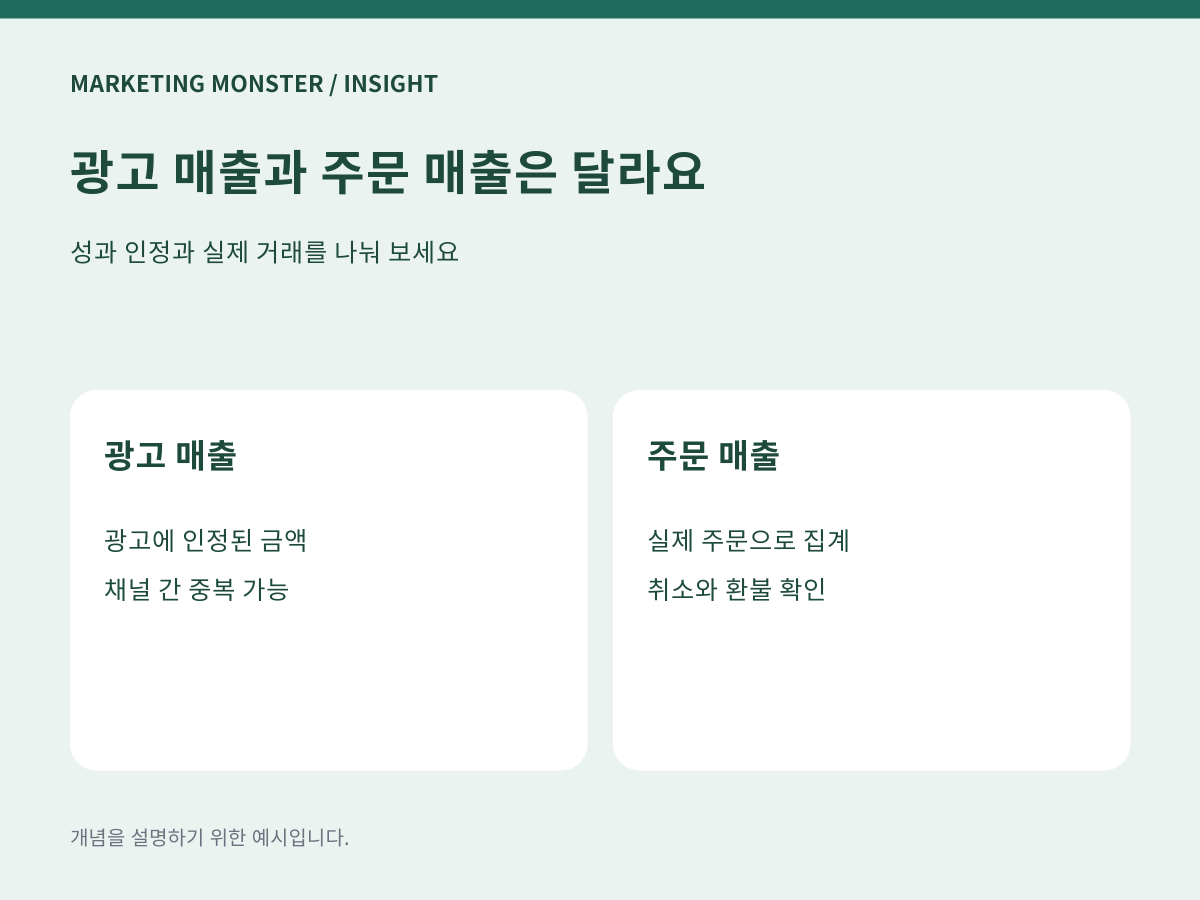
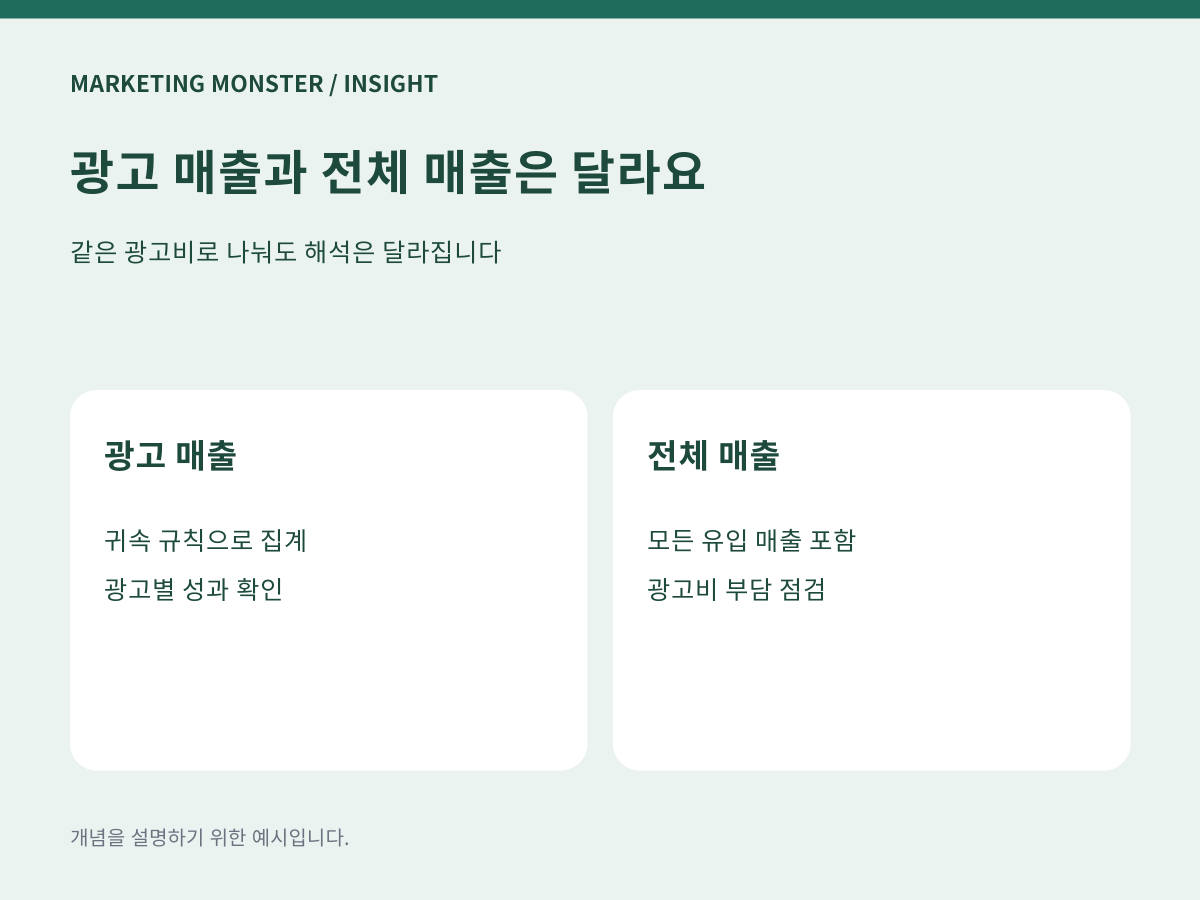
광고 매출은 정해진 규칙에 따라 광고에 귀속된 매출이고, 전체 매출은 정한 판매 범위에서 발생한 모든 매출입니다. 여기서 귀속이란 구매 성과를 어느 광고의 성과로 기록할지 배분하는 일입니다. 광고를 거친 뒤 구매한 주문이 광고 매출에 포함될 수 있지만, 구체적인 포함 여부는 보고서의 집계 규칙에 따라 달라져요.
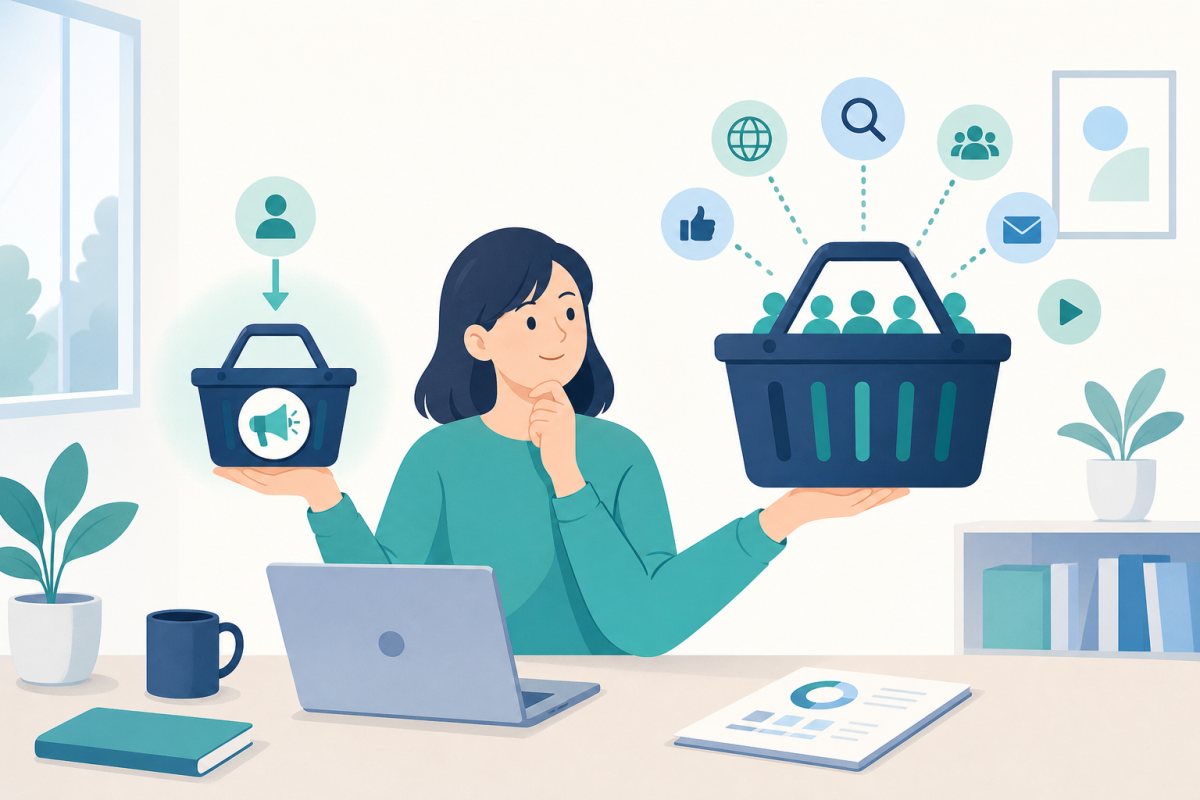
예를 들어 한 쇼핑몰의 월매출이 500만 원이고 광고 보고서에 표시된 매출이 300만 원이라면, 두 숫자는 서로 다른 질문에 답합니다. 전자는 쇼핑몰에서 얼마를 팔았는지, 후자는 해당 보고서가 얼마를 광고 성과로 인정했는지를 보여줍니다. 전체 매출에는 검색 유입, 직접 방문, 기존 고객의 재구매 등도 들어갈 수 있습니다.
따라서 광고 보고서의 매출을 광고가 없었다면 발생하지 않았을 매출과 같다고 보면 안 됩니다. 원래 구매하려던 고객이 광고를 거쳤을 수도 있기 때문입니다. 광고 매출은 성과를 배분한 기록이며, 광고 때문에 추가로 생긴 매출인지는 별도의 비교와 검증이 필요해요.
같은 광고비로 나누면 비율은 어떻게 달라지나요?
분모가 같은 광고비여도 분자에 어떤 매출을 넣느냐에 따라 지표의 의미가 달라집니다. 광고에 귀속된 매출을 광고비로 나누면 해당 집계 기준의 ROAS이고, 전체 매출을 전체 광고비로 나누면 사업 전체의 광고비 대비 매출 비율입니다. 후자는 광고 외 매출까지 포함하므로 광고별 ROAS와 같은 값처럼 비교하면 곤란합니다.
| 구분 항목 | 광고 귀속 매출 기준 | 전체 매출 기준 |
|---|---|---|
| 계산 방식 | 광고 귀속 매출 ÷ 해당 광고비 | 전체 매출 ÷ 전체 광고비 |
| 매출의 범위 | 귀속 규칙이 인정한 구매 매출 | 정한 판매 범위의 모든 매출 |
| 주요 용도 | 같은 기준에서 광고 성과 비교 | 사업 전체의 광고비 부담 점검 |
| 해석의 한계 | 광고의 추가 매출 효과와는 다름 | 개별 광고의 기여를 알 수 없음 |
같은 달에 광고비 100만 원, 광고 귀속 매출 300만 원, 전체 매출 500만 원이라면 각각 300%와 500%입니다. 계산은 모두 맞지만, 전체 매출 기준의 500%를 특정 광고의 성과라고 설명해서는 안 됩니다. 보고서에는 단순히 광고 효율이라고 적기보다 분자와 분모를 함께 표시하는 편이 정확해요.
비교할 때는 비용의 범위도 맞춰야 합니다. 특정 캠페인의 광고비만 분모에 넣고 전체 매출을 나누면 다른 광고와 자연 유입의 기여까지 그 캠페인의 성과처럼 보일 수 있습니다. 전체 매출 비율을 볼 때는 해당 사업 범위의 광고비가 빠짐없이 포함됐는지 먼저 확인합니다.
광고 보고서의 매출을 모두 더하면 전체 매출이 되나요?
여러 광고 보고서의 매출을 합산해도 쇼핑몰 전체 매출과 일치한다고 볼 수 없습니다. 서로 다른 광고 매체가 같은 주문을 각자의 성과로 인정할 수 있기 때문입니다. 한 고객이 첫 번째 광고를 보고 다른 광고를 거쳐 구매했다면, 각 보고서의 규칙에 따라 동일 주문이 중복 집계될 수 있어요.
광고를 접한 뒤 어느 기간까지 구매를 인정하는지, 클릭뿐 아니라 광고를 본 이력도 인정하는지에 따라서도 매출이 달라집니다. 어떤 날짜에 성과를 배치하는지도 확인해야 합니다. 구매일 기준 매출과 광고 접촉일에 연결된 매출을 같은 날짜별 표에서 비교하면, 실제 판매가 달라지지 않았는데도 차이가 날 수 있습니다.
전체 판매 규모는 주문 관리 기록에서 확인하고, 광고 보고서는 각 광고가 성과를 어떻게 가져가는지 살펴보는 자료로 구분하는 것이 좋습니다. 주문별 연결 정보가 있다면 중복 여부를 점검할 수 있지만, 광고 매출 합계를 전체 매출에 억지로 맞추는 것이 목적은 아닙니다. 차이가 발생한 기준을 설명할 수 있어야 합니다.
두 비율을 비교하기 전에 무엇을 맞춰야 하나요?
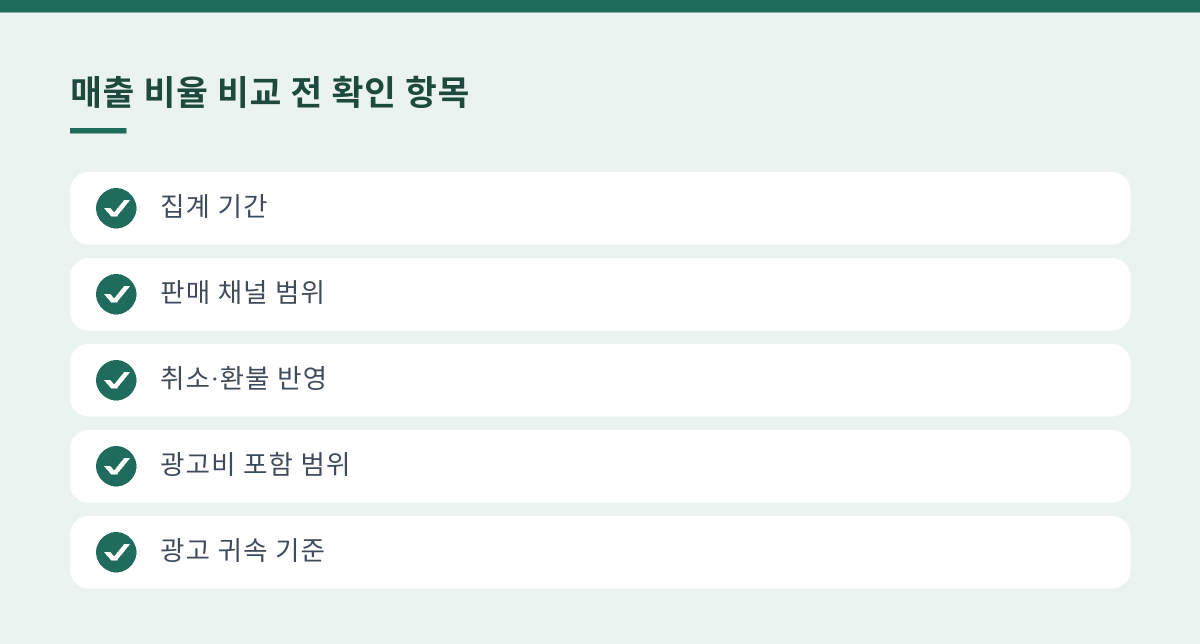
기간, 판매 범위, 매출 금액의 처리 방식, 광고 귀속 기준을 먼저 맞춰야 합니다. 같은 월간 보고서라도 한쪽은 자사몰만, 다른 쪽은 다른 판매 채널까지 포함했다면 비교 대상이 다릅니다. 광고비에 세금이나 운영 수수료를 포함했는지도 구분해 기록하면 비용 기준이 바뀌어 생긴 차이를 줄일 수 있어요.
매출에서는 할인, 배송비, 취소, 환불의 처리 여부가 중요합니다. 광고 보고서가 구매 당시의 주문 금액을 보여주는데 내부 장부는 환불을 뺀 금액이라면, 비율 차이 일부는 광고 성과가 아니라 금액 정의에서 생깁니다. 환불이 늦게 반영되는 사업이라면 잠정 수치와 반영 후 수치를 구분해 비교하는 편이 낫습니다.
실무에서는 보고서 옆에 매출 범위와 비용 범위, 집계 기간, 환불 반영 여부를 짧게 남겨 두면 됩니다. 광고 간 비교에는 귀속 기간과 성과 배분 방식도 함께 적습니다. 모든 보고서의 설정을 똑같이 만들 수 없더라도, 다른 조건을 표시하면 숫자의 차이를 성과의 차이로 오해할 가능성을 줄일 수 있습니다.
광고비를 조정할 때는 어떤 숫자를 함께 봐야 하나요?
전체 매출 비율로 사업의 광고비 부담을 보고, 같은 기준의 광고별 지표로 조정 대상을 좁혀야 합니다. 전체 매출 대비 비율이 좋아졌더라도 기존 고객의 재구매가 늘어난 결과일 수 있습니다. 반대로 광고 귀속 매출이 늘어도 전체 매출이 그대로라면, 다른 유입의 구매가 광고 성과로 잡힌 것인지 살펴볼 필요가 있어요.
클릭 수와 구매 전환 수는 매출 변화의 이유를 찾는 보조 지표입니다. 클릭은 늘었지만 구매가 줄었다면 유입 이후의 흐름을 확인하고, 구매 수는 같은데 매출이 줄었다면 주문당 금액이나 할인 구성을 확인합니다. 이때 구매 전환 수가 주문 수인지, 구매자 수인지, 반복 기록이 포함된 이벤트 수인지도 구분해야 합니다.
예산 확대 여부는 이 비율만으로 결정하지 않습니다. 광고비 100만 원에 매출 300만 원이어도 상품 원가, 결제 수수료, 배송비 등을 반영하면 남는 금액은 달라집니다. 매출 범위를 맞춘 뒤 비용을 반영한 수익성을 검토하고, 예산을 바꾼 이후에도 같은 기준으로 변화를 관찰하는 것이 합리적입니다.
광고 귀속 매출은 광고에 배분된 성과를, 전체 매출은 사업의 판매 규모를 보여주므로 같은 광고비로 나눠도 서로 다른 질문에 답합니다.